Cara membeli rumah pertama di Indonesia memerlukan ketelitian tinggi, mulai dari penentuan budget yang realistis, pemilihan lokasi strategis, hingga memahami alur hukum serta finansial yang terlibat. Bagi banyak orang, memiliki hunian adalah investasi jangka panjang yang membutuhkan perencanaan matang agar tidak membebani arus kas di masa depan. Sebagai agen properti dengan pengalaman luas di Bandung dan Bali, kami sering mendapati calon pembeli yang terjebak pada emosi sesaat tanpa memperhitungkan aspek legalitas dan biaya tambahan di luar harga rumah.
Pentingnya Menentukan Budget dan Lokasi
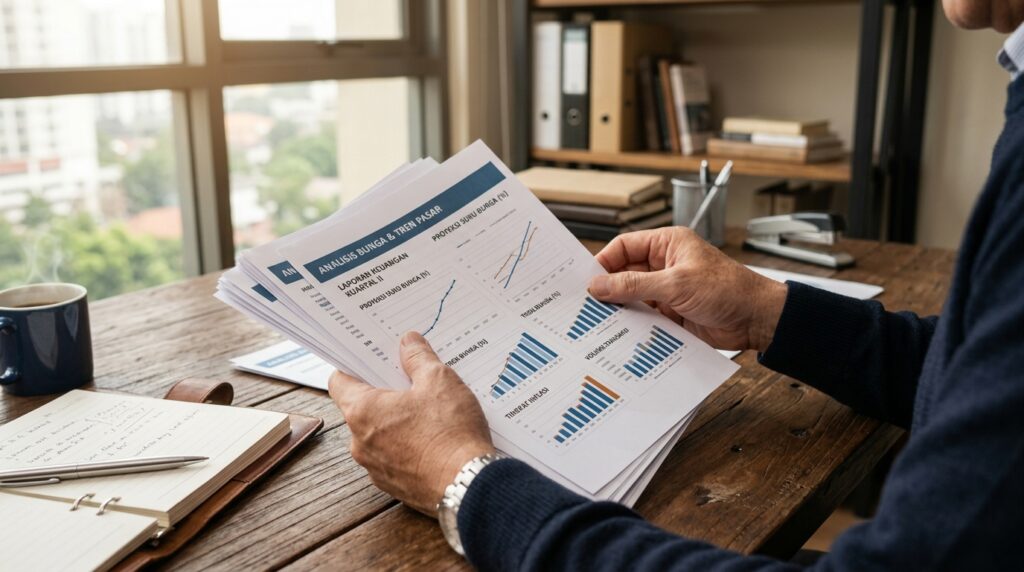
Langkah awal yang paling krusial bukanlah mencari unit, melainkan menghitung kapasitas finansial Anda. Bank Indonesia menekankan pentingnya menjaga rasio cicilan terhadap pendapatan agar tetap sehat. Idealnya, cicilan bulanan tidak melebihi 30-35% dari total penghasilan rutin Anda. Jangan lupa untuk menyisihkan dana untuk biaya tidak terduga, seperti renovasi kecil atau pengurusan administrasi.
Setelah budget ditetapkan, tentukan lokasi yang sesuai dengan gaya hidup dan mobilitas Anda. Jika Anda bekerja di pusat kota Bandung, mempertimbangkan area dengan akses transportasi yang baik sangat disarankan. Anda bisa melihat referensi kawasan berkembang melalui 10 Alasan Ciwastra Bandung Menjadi Lokasi Menarik untuk Beli Rumah sebagai perbandingan harga dan fasilitas.
Tahapan Pengecekan Surat-Surat
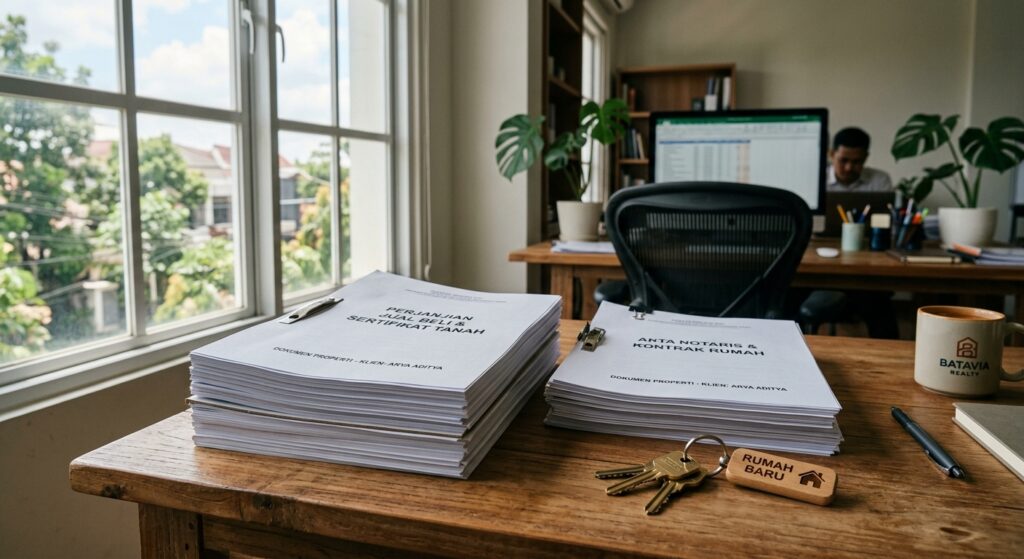
Banyak pembeli pemula mengabaikan aspek legalitas karena terlalu fokus pada tampilan fisik bangunan. Padahal, kepastian hukum adalah pondasi utama dalam investasi properti. Anda harus memastikan bahwa surat-surat seperti Sertifikat Hak Milik (SHM) atau Akta Jual Beli (AJB) memiliki status yang jelas dan tidak sedang dalam sengketa.
Pastikan Anda melakukan pengecekan mandiri atau melalui notaris yang berwenang. Anda bisa mempelajari lebih dalam mengenai prosedur ini melalui panduan Cara Mengecek Legalitas Sebuah Properti Sebelum Membeli. Jangan pernah menyerahkan uang muka (DP) sebelum Anda melihat dokumen asli dan melakukan verifikasi ke kantor Badan Pertanahan Nasional (BPN) setempat atau melalui sistem yang tersedia di situs resmi kementerian terkait.
Proses Akad Kredit dan Biaya Tambahan
Proses akad kredit merupakan tahap akhir yang menyatukan pihak pembeli, penjual, dan bank sebagai pemberi kredit. Pada tahap ini, Anda akan menghadapi berbagai komponen biaya tambahan yang sering kali luput dari perhatian, seperti:
- Biaya Notaris dan PPAT
- Pajak Pembeli (BPHTB)
- Biaya Provisi dan Administrasi Bank
- Asuransi Jiwa dan Kebakaran
Secara total, siapkan dana tambahan sekitar 5-10% dari harga rumah untuk mengcover seluruh biaya di atas. Jika Anda masih bingung menentukan apakah lebih baik membeli unit baru atau bekas, pelajari Tips Membeli Rumah Bekas yang Aman dan Terjamin agar Anda tidak salah langkah dalam mengambil keputusan.
Selain itu, membandingkan pasar properti antar wilayah juga penting. Jika Anda bimbang memilih lokasi, artikel mengenai Rumah di Bandung vs Jakarta: Mana yang Lebih Menguntungkan untuk Investasi? dapat memberikan gambaran komprehensif mengenai potensi keuntungan di masa depan.
Kesimpulan
Membeli rumah pertama memang penuh tantangan, namun dengan riset yang benar, proses ini bisa menjadi langkah finansial yang sangat menguntungkan. Fokuslah pada lokasi yang memiliki nilai tambah tinggi, seperti di Kota Baru Parahyangan yang memiliki ekosistem hunian mandiri dan modern. Jika Anda membutuhkan bantuan profesional untuk menemukan hunian yang sesuai dengan kriteria dan budget Anda, jangan ragu untuk menghubungi tim Discovery Property untuk konsultasi lebih lanjut.
FAQ
Berapa besar DP minimal yang harus disiapkan untuk rumah pertama?
Secara umum, besaran uang muka atau DP mengikuti aturan Loan to Value (LTV) yang ditetapkan Bank Indonesia. Meski beberapa program pemerintah atau developer menawarkan DP rendah atau bahkan 0%, menyiapkan setidaknya 10-20% dari harga jual adalah langkah bijak agar cicilan bulanan Anda tidak terlalu berat.
Mengapa pengecekan ke BPN sangat penting?
Pengecekan ke BPN bertujuan untuk memastikan bahwa sertifikat yang ditunjukkan oleh penjual tidak dalam kondisi diblokir, dijaminkan di bank lain, atau sedang dalam sengketa waris/kepemilikan. Ini adalah langkah preventif utama untuk menghindari kerugian finansial di kemudian hari.
Apa perbedaan antara SHM dan SHGB?
SHM (Sertifikat Hak Milik) adalah bukti kepemilikan terkuat dan tidak memiliki batas waktu. Sementara itu, SHGB (Sertifikat Hak Guna Bangunan) biasanya berlaku untuk jangka waktu tertentu (misalnya 30 tahun) dan dapat diperpanjang. Untuk hunian jangka panjang, SHM lebih disarankan.