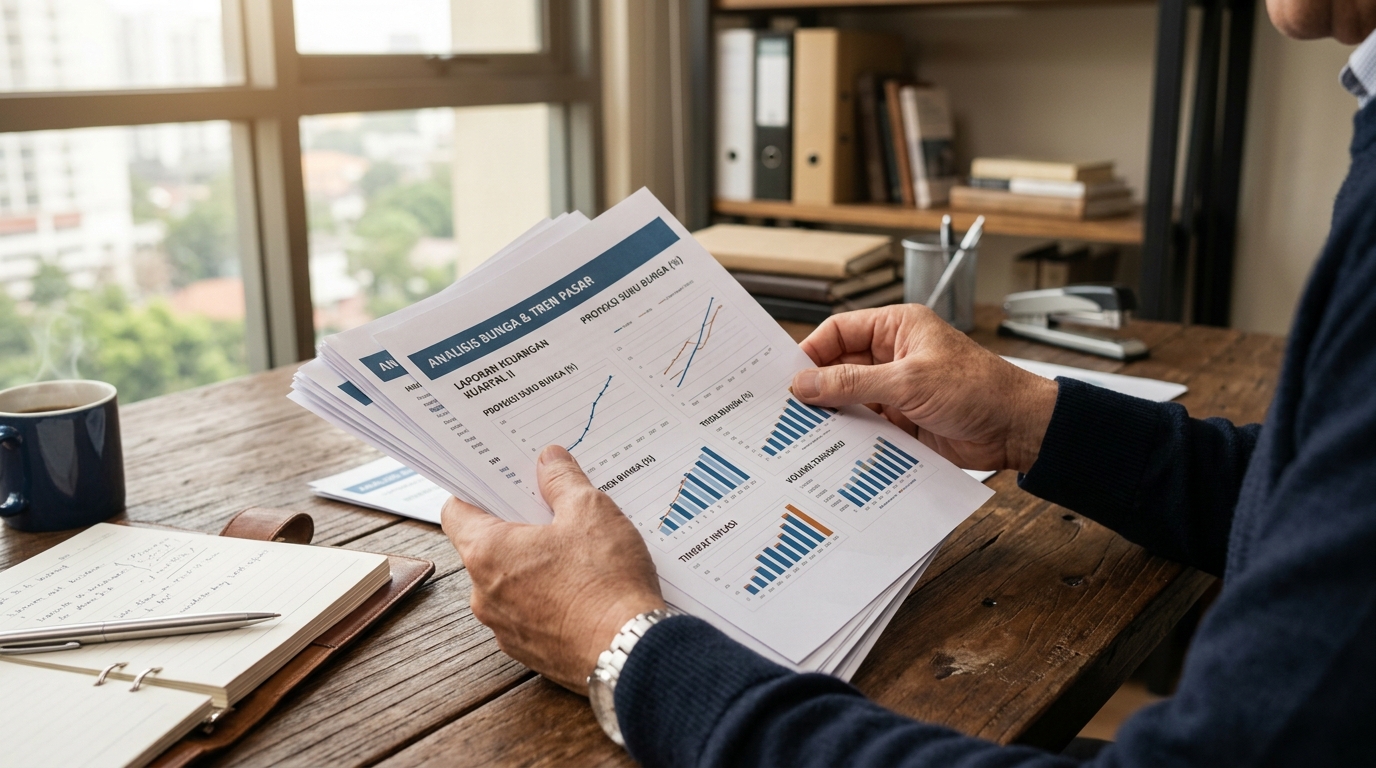
Perubahan suku bunga acuan Bank Indonesia (BI-Rate) memiliki dampak langsung terhadap besaran cicilan KPR dengan skema bunga floating atau mengambang. Ketika BI menaikkan suku bunga, beban bunga yang dibebankan bank kepada debitur cenderung meningkat, yang mengakibatkan kenaikan nilai angsuran bulanan. Sebaliknya, penurunan suku bunga dapat memberikan ruang napas bagi pemilik KPR untuk menekan pengeluaran bulanan atau mempercepat pelunasan pokok pinjaman.
Analisis Kebijakan Moneter BI terhadap Pasar Properti
Kebijakan moneter yang ditetapkan oleh Bank Indonesia bertujuan untuk menjaga stabilitas ekonomi makro, termasuk mengendalikan inflasi. Saat inflasi naik, BI cenderung menaikkan suku bunga acuan untuk menyerap likuiditas. Bagi industri properti, kebijakan ini merupakan pedang bermata dua. Di satu sisi, kenaikan suku bunga membuat biaya pinjaman menjadi lebih mahal, yang berpotensi menurunkan minat beli masyarakat terhadap rumah melalui fasilitas KPR.
Data dari Bank Indonesia menunjukkan bahwa kebijakan suku bunga sangat memengaruhi sentimen pasar properti. Sektor perbankan biasanya akan menyesuaikan suku bunga kredit mereka beberapa bulan setelah perubahan BI-Rate. Oleh karena itu, bagi Anda yang sedang merencanakan pembelian properti, sangat penting untuk memahami cara menghitung kemampuan KPR berdasarkan penghasilan secara akurat agar tidak terjebak dalam masalah arus kas di kemudian hari.
Strategi Menghadapi Fluktuasi Suku Bunga bagi Pemilik KPR Floating
Jika Anda saat ini memiliki cicilan KPR dengan bunga floating, perubahan kebijakan moneter akan sangat terasa pada saldo akhir bulan Anda. Berikut adalah langkah praktis untuk memitigasi risiko tersebut:
- Siapkan Dana Cadangan: Selalu miliki dana darurat yang setara dengan minimal 3-6 bulan cicilan untuk mengantisipasi kenaikan mendadak pada suku bunga floating.
- Negosiasi dengan Bank: Jangan ragu untuk menghubungi bank pemberi kredit Anda. Terkadang, nasabah yang memiliki rekam jejak pembayaran baik dapat menegosiasikan suku bunga atau meminta skema fix and cap.
- Pertimbangkan Refinancing: Jika bunga floating dirasa terlalu mencekik, opsi untuk melakukan oper kredit atau take over KPR ke bank lain yang menawarkan suku bunga lebih kompetitif bisa menjadi solusi.
- Pastikan Skor Kredit Aman: Periksa secara berkala riwayat pinjaman Anda. Pahami apa itu BI Checking dan bagaimana dampaknya pada KPR Anda karena skor kredit yang buruk akan menutup akses Anda untuk mendapatkan bunga yang lebih rendah.
Saran bagi Pembeli dalam Menentukan Skema Cicilan
Bagi calon pembeli yang baru akan mengambil KPR, strategi pemilihan skema bunga sangat menentukan ketenangan finansial jangka panjang. Jangan hanya tergiur dengan bunga fixed yang rendah di awal masa tenor tanpa melihat proyeksi bunga saat memasuki periode floating.
Lakukan simulasi perhitungan secara mandiri atau dengan bantuan profesional sebelum memutuskan langkah pembelian. Anda dapat mempelajari cara menghitung cicilan KPR: hitung kemampuan finansial Anda agar besaran cicilan tetap berada di angka yang nyaman, yakni tidak melebihi 30-35% dari total pendapatan bulanan. Selain itu, pastikan Anda juga sudah memahami panduan membeli rumah pertama: langkah dari survei hingga akad agar seluruh proses hukum dan finansial terjamin keamanannya.
Jika Anda tertarik untuk mengeksplorasi pilihan properti di lokasi strategis dengan perhitungan investasi yang matang, silakan cari rumah dijual / disewakan di Kota Bandung? Temukan pilihan terbaik di Discovery Property. Tim kami siap membantu Anda menavigasi pasar properti agar investasi Anda tetap menguntungkan di tengah dinamika suku bunga saat ini.
FAQ
Apakah kenaikan suku bunga BI langsung memengaruhi KPR yang sudah berjalan?
Tidak selalu secara instan. Bank biasanya memerlukan waktu beberapa bulan untuk menyesuaikan suku bunga kredit mereka terhadap perubahan BI-Rate. Dampak akan terasa pada periode bunga floating, sementara bagi pemilik KPR dengan bunga fixed, angsuran Anda tetap aman hingga masa periode bunga tetap berakhir.
Bagaimana cara menghindari risiko kenaikan suku bunga KPR?
Salah satu cara terbaik adalah dengan memilih produk KPR yang menawarkan masa bunga fixed yang cukup panjang (3-5 tahun atau lebih). Selain itu, pastikan untuk selalu memiliki dana cadangan finansial dan melakukan simulasi cicilan dengan asumsi suku bunga yang lebih tinggi dari suku bunga pasar saat ini.
Apakah lebih baik membayar cicilan pokok lebih awal saat suku bunga naik?
Ya, melakukan pelunasan sebagian (top up/pembayaran pokok) saat suku bunga naik adalah strategi yang cerdas. Hal ini akan mengurangi nilai pokok pinjaman Anda, sehingga beban bunga yang dihitung dari sisa pokok tersebut akan lebih kecil di masa depan.