Cara menghitung cicilan KPR yang tepat adalah langkah krusial sebelum Anda memutuskan untuk mengajukan kredit pemilikan rumah. Anda perlu menyelaraskan antara besaran plafon pinjaman, tenor, serta suku bunga yang berlaku agar cicilan bulanan tidak membebani arus kas rumah tangga. Memahami kalkulasi ini membantu Anda menentukan apakah properti yang diincar benar-benar sesuai dengan kemampuan finansial Anda saat ini.
Memahami Komponen Suku Bunga KPR
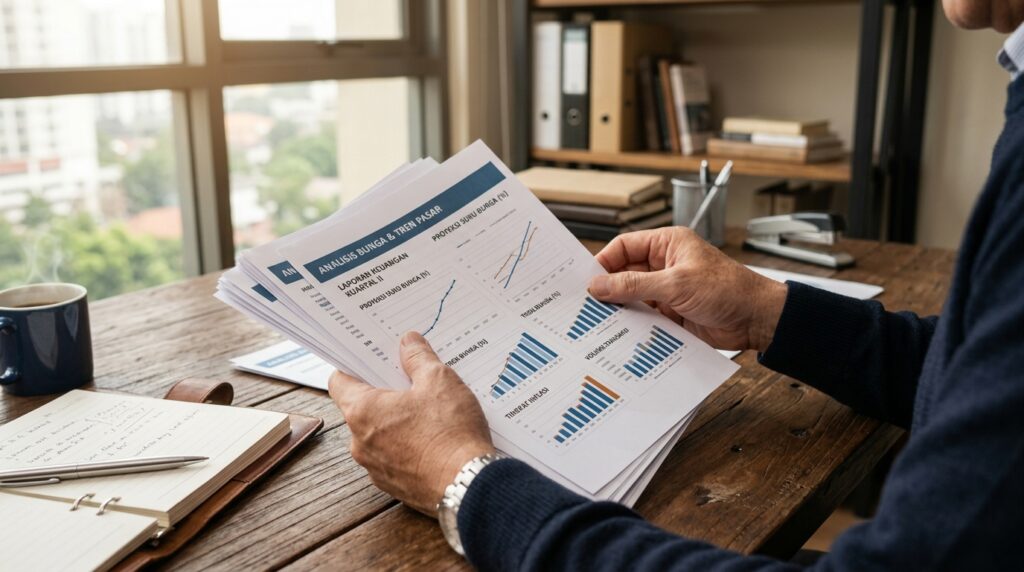
Langkah awal dalam simulasi kredit adalah memahami skema suku bunga yang ditawarkan bank. Secara umum, terdapat dua jenis suku bunga yang sering ditemui: fixed (tetap) dan floating (mengambang). Suku bunga fixed biasanya berlaku pada periode awal cicilan, memberikan kepastian nominal pembayaran bagi debitur. Sementara itu, suku bunga floating mengikuti dinamika pasar dan kebijakan moneter yang ditetapkan oleh Bank Indonesia.
Sebagai nasabah, penting untuk memantau pengumuman resmi terkait suku bunga acuan. Perubahan suku bunga acuan secara langsung akan memengaruhi besaran bunga kredit di perbankan. Anda bisa mendapatkan informasi terkini mengenai kebijakan perbankan melalui laman resmi Otoritas Jasa Keuangan (OJK) agar tidak terkejut saat periode bunga fixed berakhir dan berlanjut ke bunga floating yang cenderung lebih tinggi.
Rumus Menghitung Cicilan KPR
Untuk melakukan perhitungan secara mandiri, Anda bisa menggunakan rumus anuitas. Rumus ini lazim digunakan perbankan karena porsi bunga yang dibayarkan akan berkurang seiring berjalannya waktu, sementara porsi pokok akan meningkat. Secara sederhana, komponen yang dibutuhkan adalah plafon pinjaman, suku bunga tahunan, dan tenor dalam satuan bulan.
Jika Anda merasa perhitungan manual terlalu rumit, manfaatkan fitur simulasi yang tersedia di situs perbankan atau konsultasikan dengan Agen Property Bali Terpercaya untuk mendapatkan gambaran skema pembayaran yang paling efisien. Sebagai patokan, pastikan rasio utang (debt service ratio) Anda tidak melebihi 30-40% dari total pendapatan bulanan guna menjaga stabilitas keuangan.
Faktor yang Mempengaruhi Plafon Pinjaman
- LTV (Loan to Value): Kebijakan bank mengenai seberapa besar persentase nilai rumah yang bisa dibiayai melalui KPR.
- Tenor: Semakin panjang masa tenor, cicilan bulanan semakin ringan, namun total bunga yang dibayarkan dalam jangka panjang akan semakin besar.
- Penghasilan Tetap: Bukti kemampuan bayar yang menjadi penilaian utama pihak bank.
Pentingnya Skor SLIK OJK
Selain perhitungan matematis, faktor penentu utama disetujuinya aplikasi KPR adalah riwayat kredit atau skor SLIK OJK (dahulu dikenal sebagai BI Checking). Bank akan memeriksa rekam jejak Anda dalam menyelesaikan kewajiban keuangan di masa lalu. Skor yang buruk, seperti adanya tunggakan kartu kredit atau pinjaman lain, dapat membuat pengajuan KPR Anda ditolak meskipun secara perhitungan kemampuan finansial Anda terlihat memadai.
Sebelum mengajukan KPR, pastikan Anda telah melunasi segala kewajiban tertunggak. Jika Anda berencana membeli rumah, luangkan waktu untuk mengecek status SLIK Anda secara mandiri melalui layanan resmi OJK. Memiliki riwayat kredit yang bersih adalah aset terbesar Anda dalam melancarkan proses persetujuan kredit.
Tips Tambahan Sebelum Mengambil KPR
Properti adalah komitmen jangka panjang. Bagi Anda yang baru memulai, ada baiknya membaca Panduan Praktis: Tips Aman Jual Rumah di Bandung untuk Pemula sebagai pembanding proses administrasi. Selain itu, jika Anda sedang mempertimbangkan opsi hunian yang sudah terjamin legalitasnya, Anda bisa melihat opsi di Cluster Hillary Summarecon Bandung: Konsep Hunian Eksklusif! atau bagi yang mencari gaya hidup modern, HQuarters Business Residence Bandung: SOHO Premium dan Hunian di Bandung bisa menjadi pilihan menarik.
Jangan lupa untuk selalu melakukan survei lokasi secara langsung. Bagi yang mencari kenyamanan di kawasan Bandung, memahami aksesibilitas seperti yang ada pada 10 Alasan Ciwastra Bandung Menjadi Lokasi Menarik untuk Beli Rumah sangat membantu dalam menentukan nilai investasi properti Anda ke depan.
FAQ
Berapa idealnya persentase cicilan KPR dari gaji bulanan?
Idealnya, cicilan KPR tidak melebihi 30% hingga maksimal 40% dari total pendapatan bulanan bersih agar Anda tetap memiliki ruang untuk menabung dan kebutuhan darurat.
Apakah saya bisa melunasi KPR lebih cepat dari tenor?
Ya, Anda bisa melakukan pelunasan dipercepat (top up atau pelunasan seluruhnya). Namun, pastikan untuk mengecek apakah bank mengenakan denda penalti pelunasan sebelum masa tenor berakhir.
Apa yang dilakukan jika pengajuan KPR ditolak bank?
Langkah pertama adalah menanyakan alasan penolakan secara resmi. Seringkali hal ini terkait skor SLIK atau rasio utang yang terlalu tinggi. Perbaiki catatan kredit Anda dan cobalah mengajukan kembali setelah 6-12 bulan.
Apakah harga properti akan berpengaruh pada suku bunga KPR?
Harga properti secara langsung tidak menentukan suku bunga, namun nilai properti akan memengaruhi besaran plafon. Semakin besar pinjaman, biasanya bank akan memberikan syarat yang lebih ketat terkait profil risiko debitur.
Memilih rumah adalah langkah besar yang memerlukan perhitungan matang. Jika Anda membutuhkan pendampingan profesional untuk menemukan properti impian dengan skema pembayaran yang masuk akal, silakan hubungi tim Discovery Property. Anda juga dapat melihat daftar pilihan properti kami di Lagi Cari Rumah Dijual / Disewakan di Kota Bandung? Temukan Pilihan Terbaik di Discovery Property untuk memulai pencarian Anda hari ini.